Activités internationales en 2025
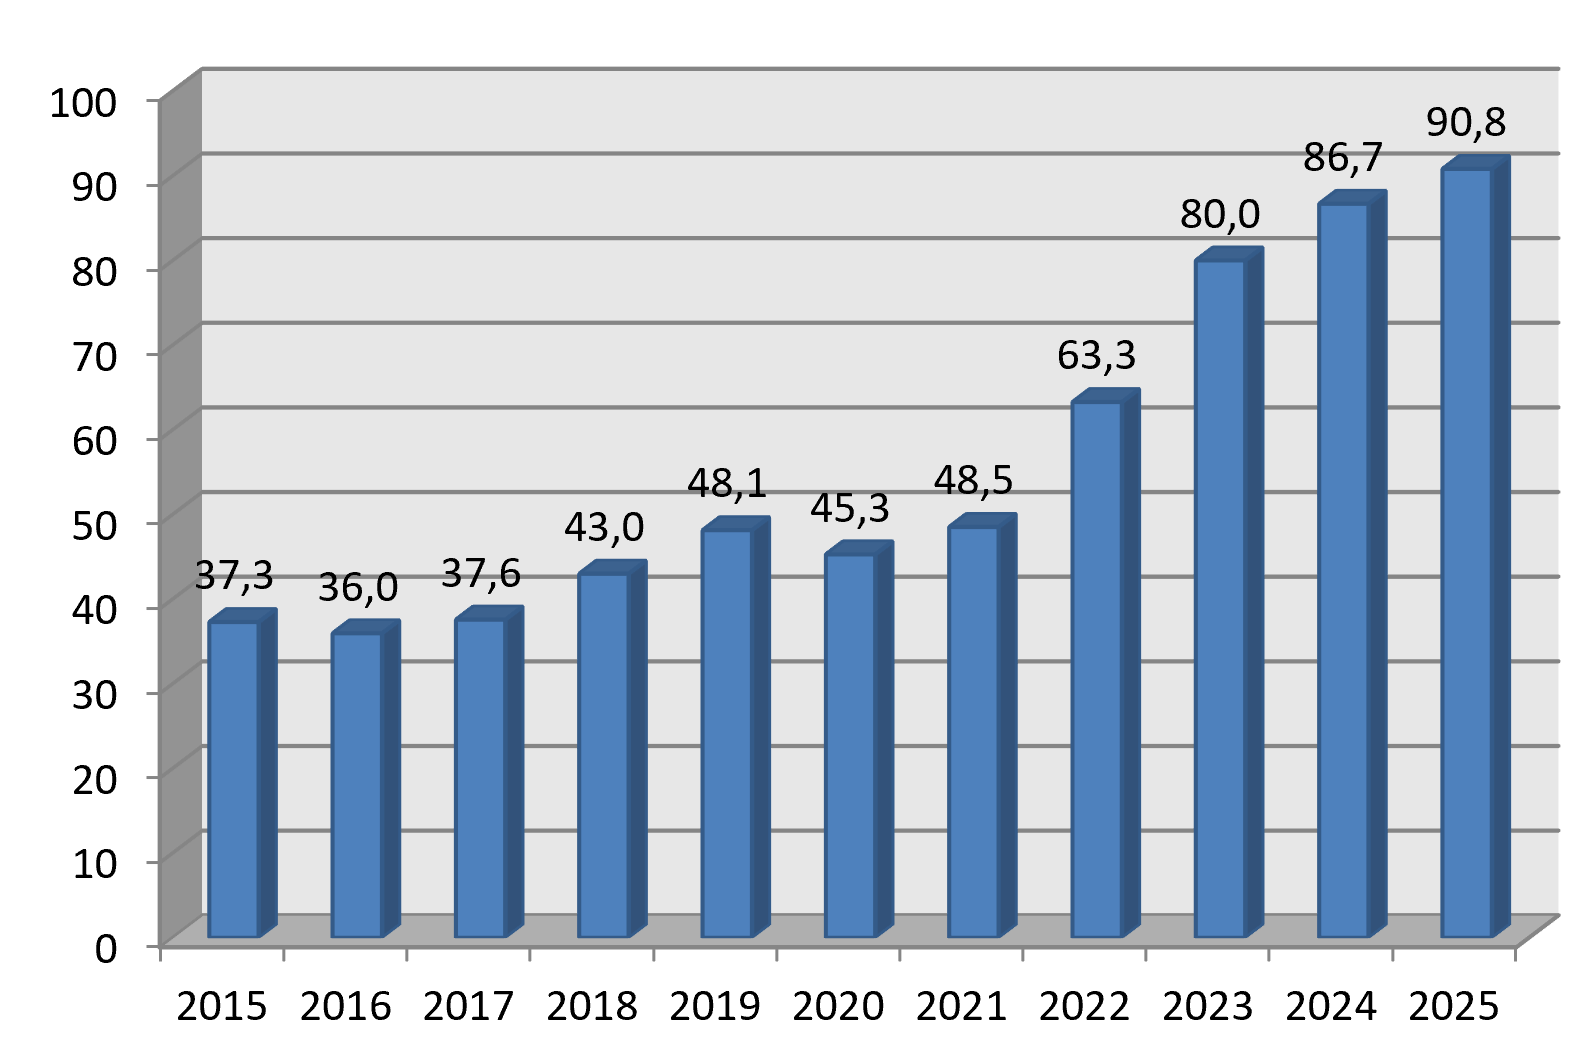
Dans un contexte international tendu et de croissance économique stable au niveau mondial, l’activité internationale des principaux groupes français de construction est, pour la 5ème année consécutive en hausse (+4,8%), pour atteindre un chiffre d’affaires de €90,8 Mds en 2025.
Depuis quatre ans, la part des activités internationales des entreprises françaises de construction, qui représente plus de la moitié de leur CA total (56,7% en 2025 – CA total de €160,3 Mds), est en progression constante.
Chiffre d'affaires international 2025 (en milliards d'euros)
Le développement de leurs activités internationales ne doit pas occulter les difficultés auxquelles les groupes de construction sont confrontés, d’une intensité variable selon les régions et les pays, et qui participent d’un climat de tensions croissant, alimenté par une forte incertitude économique et politique : coûts de financement élevés malgré le recul de l’inflation et des taux d’intérêt en 2025, faiblesse de la croissance économique et perspectives à moyen terme incertaines avec la mise en place des tarifs douaniers par Donald Trump, poursuite de la crise dans le secteur de l’immobilier, climat d’incertitude peu propice à l’investissement, instabilité des chaînes d’approvisionnement, hausse du prix des matériaux et des coûts de la main-d’œuvre, tous ces facteurs entraînant un net renchérissement des coûts de construction.
L’évolution du CA par zone géographique a été relativement hétérogène en 2025 : le CA s’est ainsi contracté très légèrement en Amérique du Nord (-0,5%) et au Moyen-Orient (-1,2%), tandis que la baisse a été plus marquée en Asie/Océanie (-3,4%), tout particulièrement en Asie (-10%). A l’inverse, les autres zones ont enregistré une croissance robuste : +7,3% en Afrique, +6,9% en Europe (dont +9,6% dans les pays de l’UE14) et +4,3% en Amérique Latine.
Dans les pays d’Europe occidentale (UE 14 + Royaume-Uni), qui représentent le principal débouché des entreprises françaises en Europe, le CA a progressé de 7,5%. Dans les PECO, la croissance du CA des groupes français s’est ralentie en 2025 (+3,2% vs +4,1% en 2024). Enfin, dans les autres pays d’Europe (hors RU), le CA a crû de 4,9%.
Depuis la récession de 2008, le classement des principaux débouchés, sans avoir connu de bouleversements extrêmes, a évolué, surtout dans le bas du classement :
- l’Europe reste le principal débouché des groupes français avec 66,5% de leur CA international total en 2025 (soit €60,4 Mds) ;
- l’Amérique du Nord figure en 2ème position depuis 2012 avec un CA de €12,7 Mds en 2025 (soit 14% du CA international) ;
- l’Asie/Océanie se positionne au 3ème rang depuis 2015, devant l’Afrique. Le CA atteint €6,3 Mds en 2025 (soit 7%), répartis entre €3,8 Mds pour l’Océanie et €2,5 Mds pour l’Asie. À noter que depuis 2021, la part de l’Océanie est supérieure à celle de l’Asie ;
- l’Amérique Latine (CA de €5,3 Mds, soit 5,9% du CA international), qui se positionnait depuis de nombreuses années au 5ème rang des débouchés, a gagné un rang dans le classement depuis 2023, sous l’effet de l’intégration de Cobra IS dans notre échantillon ;
- l’Afrique ne figure plus qu’à la 5ème place avec un CA de €4,8 Mds en 2025 (soit 5,2% du CA international) ;
- le Proche et Moyen-Orient se place au 6ème rang des débouchés (CA de €1,3 Md, soit 1,4% du CA international en 2025).
Répartition géographique du chiffre d'affaires international 2025 (en pourcentage)

- la prépondérance des activités internationales sur le continent européen : si ce phénomène s’était accentué entre 2002 et 2006 sous l’effet de l’intégration des PECO au sein de l’Union européenne, cette région, qui représente plus de la moitié du CA international des groupes (66,5% en 2025), fait l’objet d’un regain d’intérêt des groupes français depuis quelques années, notamment via le rachat d’entreprises en Europe occidentale (Espagne et Allemagne principalement), en particulier dans le secteur de l’énergie et des services industriels. Depuis la crise de 2008, le poids des nouveaux entrants a fortement reculé et le volume d’affaires dépend pour une large part des pays d’Europe occidentale ;
- un ancrage solide et durable en Amérique du Nord : elle est le deuxième débouché des entreprises françaises depuis 2012 et le poids du marché nord-américain en fait l’une de leurs zones prioritaires d’intervention. Plusieurs phases de croissance ont contribué à l’accroissement du CA des groupes français : en 2011-2012, en 2018-2019 et 2022-2023 grâce aux plans de relance adoptés aux Etats-Unis et au Canada, où les besoins dans le secteur des infrastructures sont considérables ;
- la montée en puissance de l’Océanie : à la faveur des rachats d’entreprises locales effectués par les groupes français au cours de ces dernières années, la part de cette région a progressé. Sous l’effet conjugué du développement des activités et de la réduction du CA en Asie entre 2019 et 2022, le niveau de CA réalisé en Océanie dépasse depuis 2021 celui réalisé en Asie ;
- une capacité de résilience en Afrique : dans un contexte concurrentiel exacerbé, et après un net recul d’activité entre 2014 et 2018, le CA se maintient à un niveau élevé depuis cinq ans. Si la part de cette région était supérieure à 10% jusqu’en 2016, elle se stabilise depuis deux ans autour de 5% ;
- une présence géographique diversifiée : si de nombreux acteurs européens du secteur de la construction ont progressivement recentré leurs activités internationales autour de 2-3 marchés, les groupes français ont toujours maintenu une présence géographique diversifiée, malgré l’incertitude économique et politique et la recherche de limitation des risques. Outre leur intérêt constant pour l'Afrique où ils continuent de réaliser un volume non négligeable de leur CA, ils ont sensiblement développé leur volume d’affaires en Amérique Latine depuis quelques années. Enfin, ils ont considérablement accru leurs travaux en Océanie, multipliant les opérations de croissance externe. Au Moyen-Orient, si leurs activités se sont fortement contractées entre 2015 et 2021, le CA s’est nettement redressé dans l’intervalle, grâce au lancement de projets majeurs d’infrastructure.
Grâce aux opérations de croissance externe menées par les groupes français dans l’énergie au cours de ces dernières années (notamment la reprise de Cobra IS, en Espagne, par le groupe Vinci et la reprise d’Equans par le groupe Bouygues), ce secteur est passé au premier rang des débouchés des groupes français de construction avec 37,1% de leur CA international total en 2025 (soit €33,6 Mds). Les infrastructures de transport, qui constituaient jusqu’en 2021 leur premier domaine d'activité, figurent dorénavant au 2ème rang avec 22,9% (soit €20,8 Mds), suivies par les services avec 16,2% (€14,8 Mds), le génie civil avec 13,6% (€12,4 Mds), le bâtiment (7,9% – €7,1 Mds) et l’environnement/eau (2,3%). A noter que la part du secteur des services dépasse pour la première fois en 2025 celle du génie civil. Cette évolution s’explique par l’intégration de Cobra IS et d’Equans dans notre échantillon.
Répartition sectorielle du chiffre d'affaires international 2025 (en pourcentage)
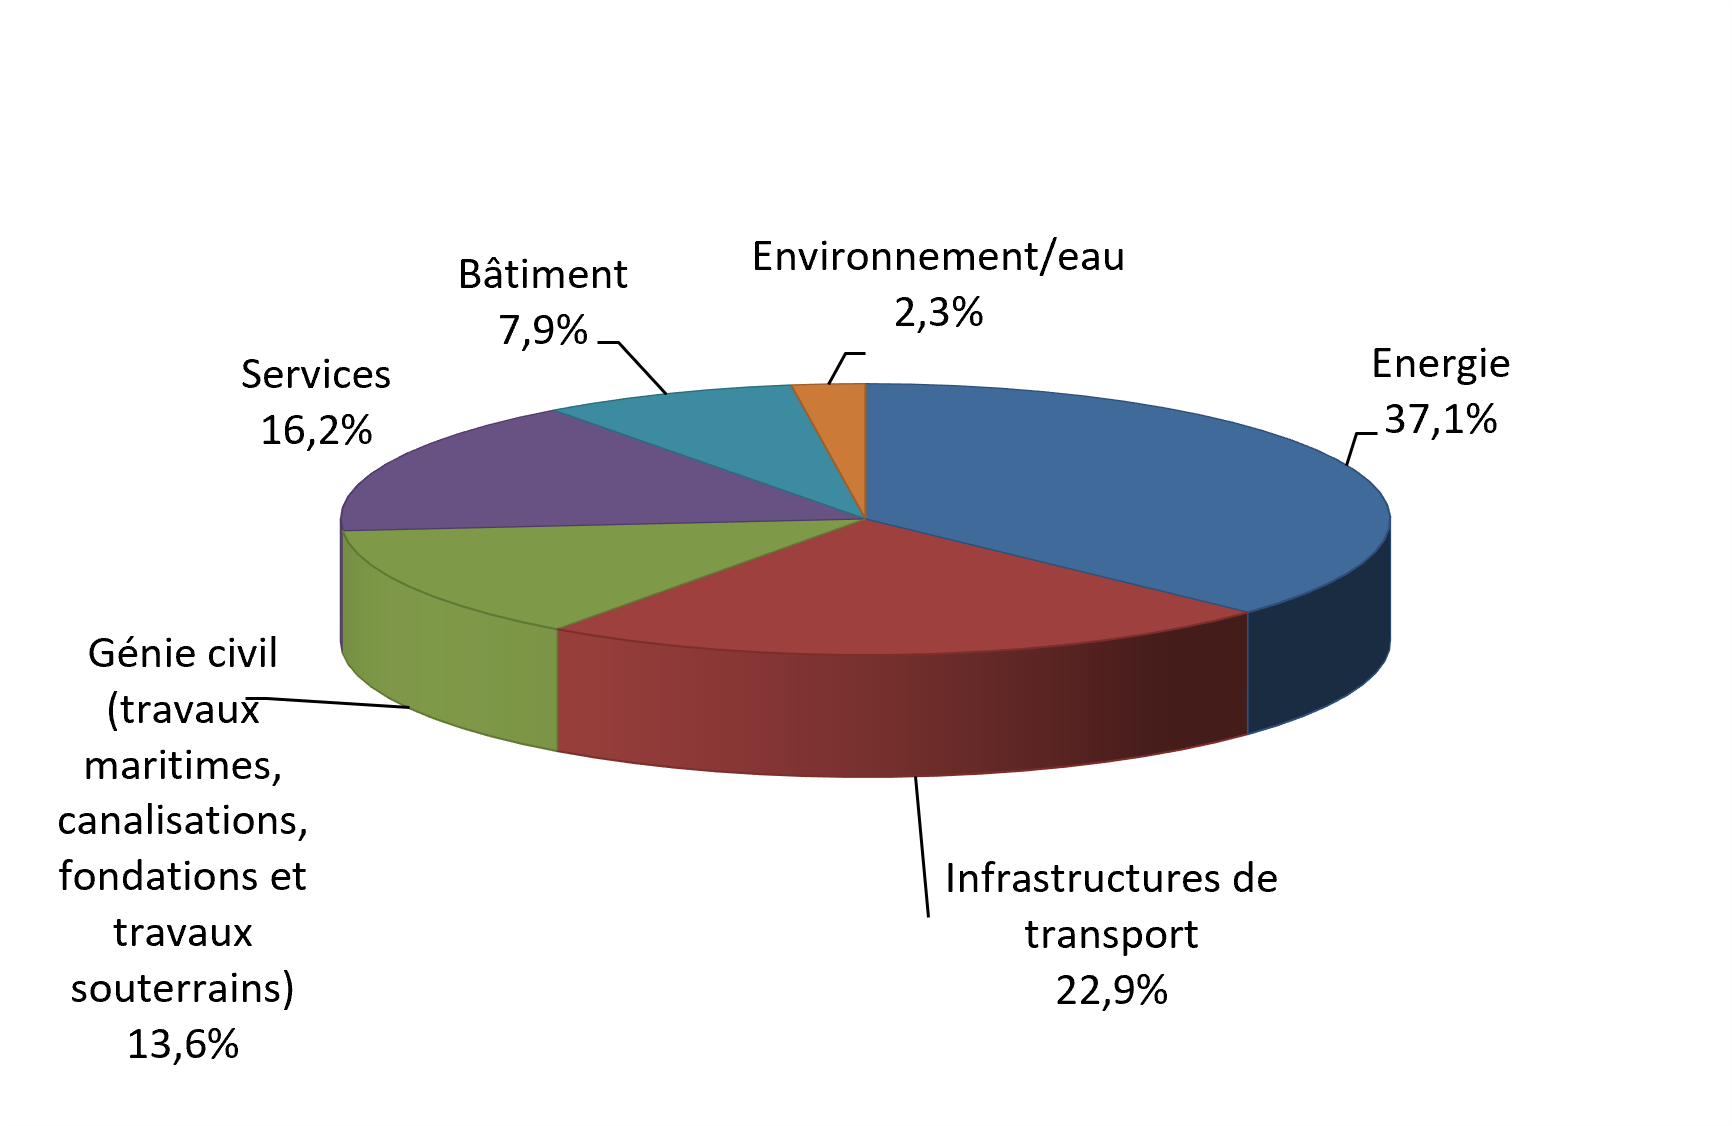
Le CA international a progressé en 2025 dans la majorité des secteurs, mais de façon moins importante qu’en 2024, à l’exception du secteur des services (+26,2%) et des infrastructures de transport (+8,1%). La hausse a été plus modérée dans le génie civil (+3,8%) et surtout dans l’énergie (+0,7%), qui avait enregistré une croissance spectaculaire au cours des 4 dernières années.
En revanche, le CA est en léger recul dans le bâtiment (-2,1%) et dans l’environnement/eau (-0,8%).
L’évolution de la répartition sectorielle se caractérise par :
- la part prépondérante et croissante de l’énergie, qui atteint 37,1% en 2025, contre moins de 5% jusqu’en 2005. De nombreuses opérations de croissance externe ont été menées par les groupes français dans ce secteur depuis 2018, et tout particulièrement au cours de ces dernières années. L’accélération de la transition énergétique ainsi que l’essor majeur des activités liées aux systèmes d’information et aux data centers représentent un nouveau champ d’action pour les entreprises françaises d’infrastructures, où elles se sont largement engouffrées ;
- le poids fondamental des infrastructures de transport (près d’un quart du volume global) : si la hausse du CA depuis 2015 n’est pas aussi dynamique que dans certains autres domaines d’activité (tels que l’énergie et les services), ce secteur présente toujours un fort potentiel de croissance compte tenu des investissements importants prévus dans le cadre des plans adoptés dans de nombreux pays depuis la pandémie, destinés notamment à s’adapter aux défis du changement climatique et de la décarbonation des infrastructures de mobilité ;
- la croissance des services: ce secteur (regroupant le facility management et les concessions), dont la part atteint 16,2% en 2025, a connu des taux de croissance majeurs depuis 2018. Après avoir été fortement impacté en 2020, sous l’effet de la pandémie mondiale, le CA est en très forte augmentation depuis quatre ans avec l’intégration de Cobra IS et d’Equans ainsi que les rachats successifs d’entreprises spécialisées dans le domaine industriel et énergétique ;
- la réduction importante de la part du bâtiment depuis plus de 10 ans : alors qu’elle représentait un peu plus de 20% jusqu’au début des années 2000, elle s’établit à 7,9% en 2025 (le niveau le plus bas a été atteint en 2023 avec 7,3%). Cette tendance est liée pour une large part à la crise dans le secteur de l’immobilier qui perdure depuis plusieurs années et dont la reprise reste incertaine.